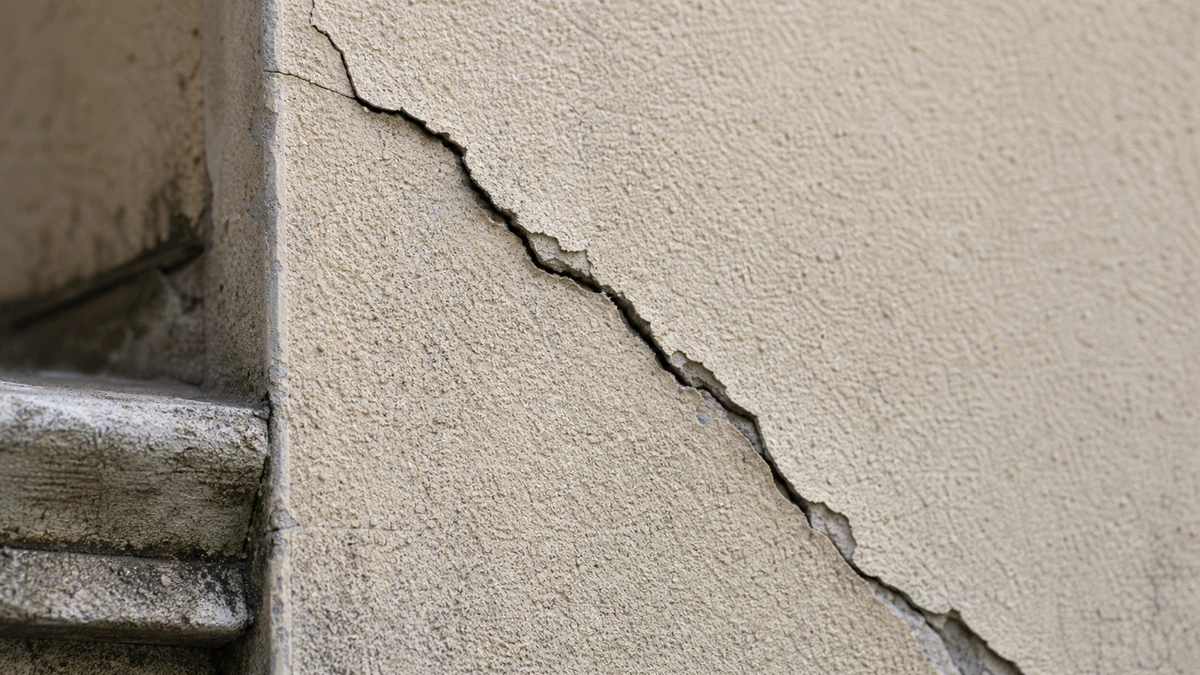
Une fissure apparaît au-dessus d'une fenêtre, une autre court le long du soubassement. Le premier réflexe est de chercher la garantie « fissures » dans le contrat. Elle n'existe pas. Ce que l'assureur indemnise, c'est la conséquence d'un événement garanti, et c'est cette cause, établie par son expert, qui décide de tout : la garantie qui joue, la franchise, le délai pour déclarer, et parfois le fait que ce n'est pas votre assureur qui paie.
Si vous vous demandez encore si vos fissures sont graves, commencez par le guide qui explique quand une fissure doit inquiéter. Ici, on part du principe qu'elles sont là, qu'elles bougent peut-être, et que la vraie question est de savoir qui paie.
01 / 08
Ce que couvre vraiment votre multirisque habitation
Le contrat ne connaît pas le mot « fissure ». Une multirisque habitation garantit des événements : incendie, dégât des eaux, tempête, catastrophe naturelle, souvent le choc d'un véhicule. Une fissure n'est indemnisée que si elle en est la conséquence directe. Le même désordre peut donc passer par cinq portes différentes, et une seule sera la bonne.
- La catastrophe naturelle. Pour les fissures liées au retrait et au gonflement des argiles, c'est la voie de la sécheresse, ouverte seulement par un arrêté.
- Le dégât des eaux. Une fuite de canalisation qui détrempe ou entraîne le sol sous les fondations.
- Un événement daté. Choc de véhicule, tempête, explosion : la garantie correspondante de votre contrat.
- Un tiers responsable. Le voisin qui terrasse, le chantier de voirie, l'arbre planté trop près. Son assureur de responsabilité paie, éventuellement après le vôtre.
- Les constructeurs. Si la maison ou l'extension a moins de dix ans, la dommages-ouvrage et la décennale passent avant la multirisque.
Ce n'est pas vous qui choisissez la porte. C'est la forme et l'évolution de la fissure, puis l'expertise, qui la désignent. D'où l'intérêt de savoir lire ce que la fissure raconte avant même d'appeler l'assureur.
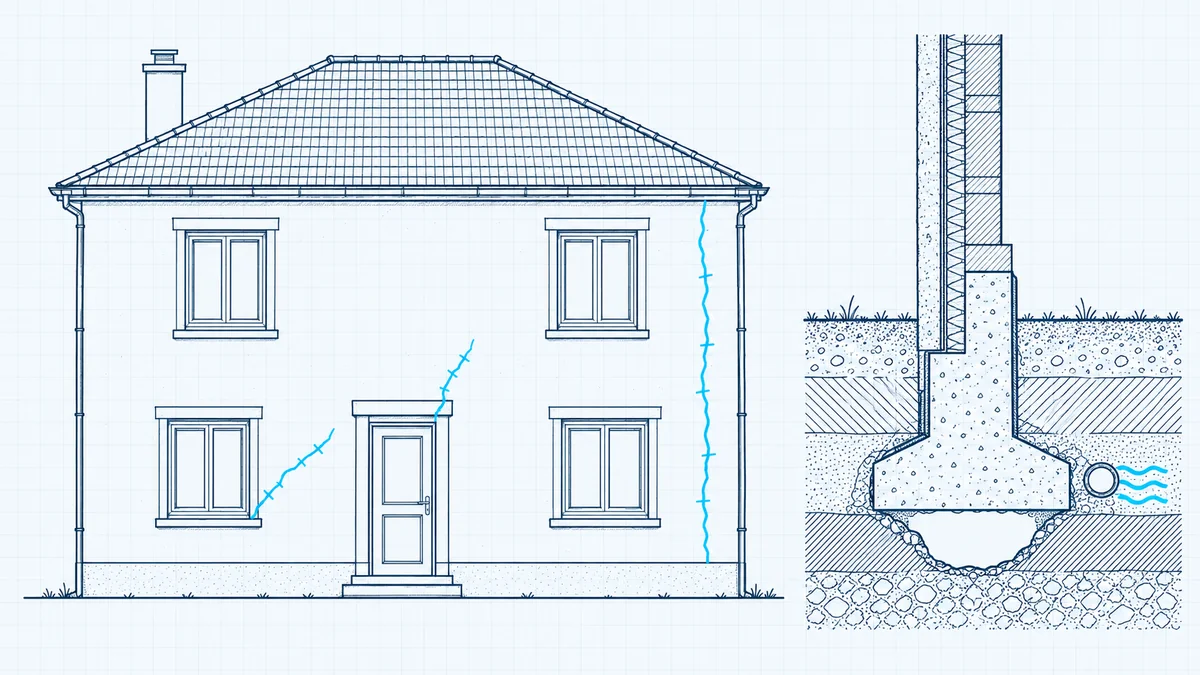
Ce que la courbe d'une fissure dit de sa cause
Choisissez le comportement qui ressemble à celui de votre fissure : sa courbe s'affiche, avec la garantie à viser.
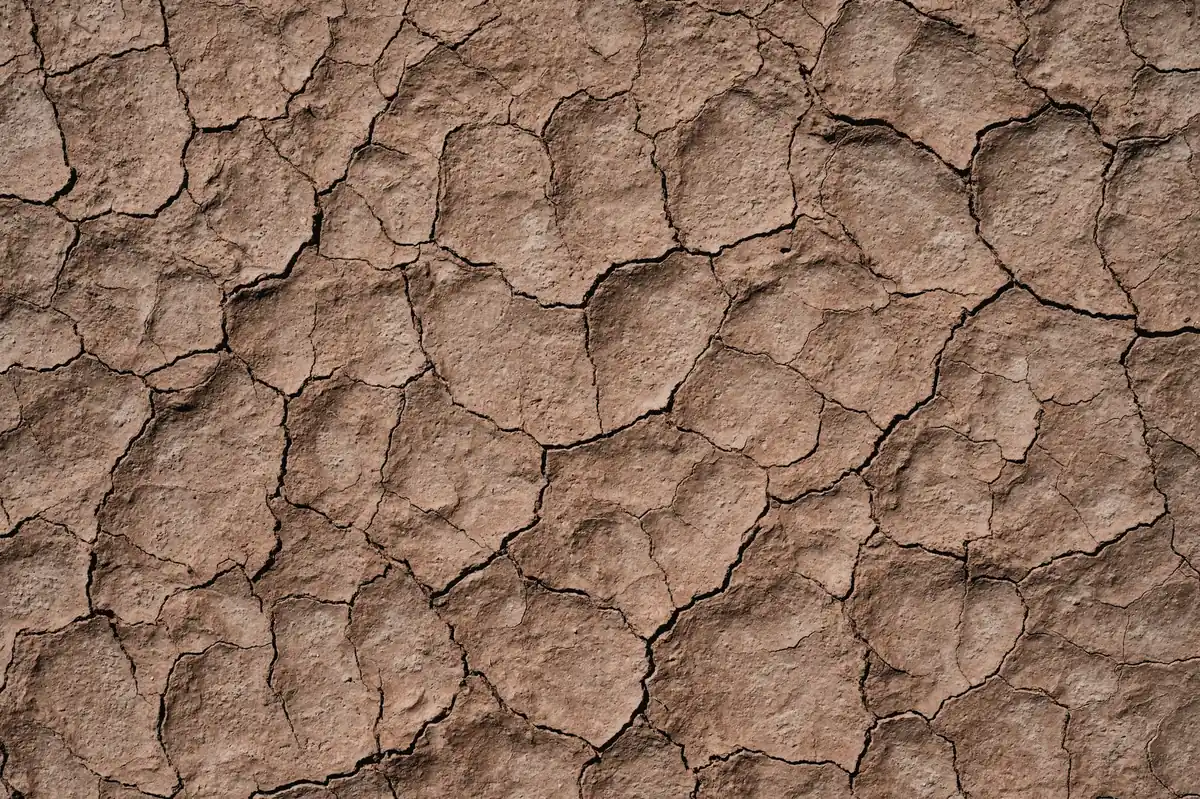
Le sol argileux qui se rétracte et regonfle
- Piste probable
- Retrait et gonflement des argiles sous les fondations, accentués par une sécheresse.
- Garantie à viser
- Catastrophe naturelle, si un arrêté reconnaît votre commune pour la bonne période.
- Qui paie
- Votre assureur multirisque, après une franchise légale de 1 520 €.
- À réunir
- Photos datées à chaque saison, relevés de largeur, date d'apparition, références de l'arrêté.
- Point de vigilance
- Sans arrêté, pas de garantie sécheresse. Demandez à la mairie si elle a déposé une demande de reconnaissance.
Une fuite qui travaille le sol en continu
- Piste probable
- Une canalisation enterrée qui fuit et détrempe ou entraîne le sol d'appui des fondations.
- Garantie à viser
- Dégât des eaux, sauf exclusion des canalisations enterrées ; service d'eau si la fuite est avant le compteur.
- Qui paie
- Votre assureur, le service d'eau, ou le voisin dont la canalisation fuit.
- À réunir
- Relevés du compteur, factures d'eau anormales, rapport de recherche de fuite, photos avant réparation.
- Point de vigilance
- Faites constater la fuite avant de la réparer. Une fois le tuyau changé, la preuve a disparu.
Un événement qui a une date
- Piste probable
- Choc de véhicule, tempête, explosion, vibrations ou terrassement d'un chantier voisin.
- Garantie à viser
- La garantie de l'événement dans votre contrat, ou la responsabilité de celui qui l'a causé.
- Qui paie
- Votre assureur, qui se retourne ensuite contre le responsable, ou directement l'assureur du responsable.
- À réunir
- Photos de l'état antérieur, constat, témoignages, dates du chantier ou de l'événement.
- Point de vigilance
- Le délai court dès l'événement. Déclarez dans les cinq jours ouvrés.
Une maison récente qui s'est tassée
- Piste probable
- Fondations inadaptées au sol, étude de sol absente ou ignorée, défaut d'exécution.
- Garantie à viser
- Dommages-ouvrage, puis garantie décennale des constructeurs.
- Qui paie
- L'assureur dommages-ouvrage, qui préfinance, puis les assureurs des constructeurs.
- À réunir
- Procès-verbal de réception, attestations d'assurance, étude de sol, plans de fondation.
- Point de vigilance
- Une fissure qui se stabilise n'efface pas le défaut. Déclarez avant la fin des dix ans.
Une fissure ancienne qui ne bouge plus
- Piste probable
- Retrait du béton ou de l'enduit, tassement ancien terminé, désordre déjà connu.
- Garantie à viser
- Souvent aucune, faute d'événement récent auquel la rattacher.
- Qui paie
- En général vous, au titre de l'entretien.
- À réunir
- Trois ou quatre mesures espacées d'un mois, pour confirmer qu'elle est vraiment stable.
- Point de vigilance
- Une fissure figée peut repartir après un été sec. Gardez vos mesures.
Pour donner à l'expert une courbe plutôt qu'une impression, marquez dès aujourd'hui les deux extrémités de chaque fissure d'un trait de crayon daté, photographiez-les avec une règle graduée posée à côté, et mesurez la largeur au même endroit une fois par mois. Trois ou quatre relevés suffisent souvent à distinguer une fissure qui respire avec les saisons d'une fissure qui avance sans s'arrêter.
02 / 08
Sécheresse : la garantie ne s'ouvre qu'avec un arrêté
En Île-de-France, la plupart des maisons fissurées par la sécheresse reposent sur des argiles qui se rétractent quand elles sèchent et regonflent quand elles se réhydratent. Ce mouvement n'est pas couvert par les garanties ordinaires : il relève du régime légal des catastrophes naturelles, inclus d'office dans votre multirisque. Trois conditions doivent être réunies.
- Un arrêté interministériel publié au Journal officiel, qui reconnaît l'état de catastrophe naturelle pour votre commune et pour la période où les fissures sont apparues. C'est la mairie qui le demande, dans les vingt-quatre mois qui suivent l'épisode.
- Un contrat d'assurance de dommages en cours sur la maison, ce qu'est votre multirisque habitation.
- Un lien de causalité. La sécheresse doit être la cause déterminante des dommages, pas forcément la seule : des fondations peu profondes n'excluent pas la garantie si la sécheresse a joué le rôle décisif.
Une fois l'arrêté publié, vous avez trente jours pour déclarer le sinistre à votre assureur. La franchise est fixée par la loi à 1 520 € pour la sécheresse, contre 380 € pour les autres catastrophes naturelles. L'assureur doit verser une provision dans les deux mois qui suivent la remise de l'état estimatif de vos dommages, ou la publication de l'arrêté si elle est postérieure, et l'indemnité dans les trois mois.
Les règles ont changé en 2024. Les critères météorologiques retiennent désormais une sécheresse dont la période de retour est de dix ans, au lieu de vingt-cinq, examinent l'année entière plutôt qu'une seule saison, tiennent compte des sécheresses successives et de la situation des communes voisines. En contrepartie, un décret du 5 février 2024 recentre la garantie sur les dommages qui affectent la solidité du bâti ou l'usage normal des lieux. Des désordres qui n'atteignent pas encore ce seuil au moment du constat restent couverts s'ils sont de nature à évoluer défavorablement. L'indemnité doit aussi servir à des travaux qui arrêtent les désordres, pas à un simple rebouchage.
Service-public.fr résume les conditions d'indemnisation d'une catastrophe naturelle dans une fiche à jour. Si votre dossier est déjà engagé, le guide consacré à la marche à suivre pour un sinistre sécheresse, de la reconnaissance de la commune à la contestation de l'indemnité détaille chaque étape.
Sécheresses de 2019 et 2020 : deux filtres avant l'indemnité
Ordres de grandeur présentés au Sénat. Le premier filtre compte des communes, le second des dossiers.
Filtre 1Communes qui ont demandé la reconnaissance
Filtre 2Dossiers déposés par les sinistrés de ces communes
Ne multipliez pas les deux chiffres. L'un compte des communes, l'autre des dossiers. Ils disent seulement qu'un arrêté ne garantit pas une indemnité : l'expertise est un second filtre, aussi sévère que le premier.
03 / 08
Fuite enterrée : la fissure qui ne connaît pas de saison
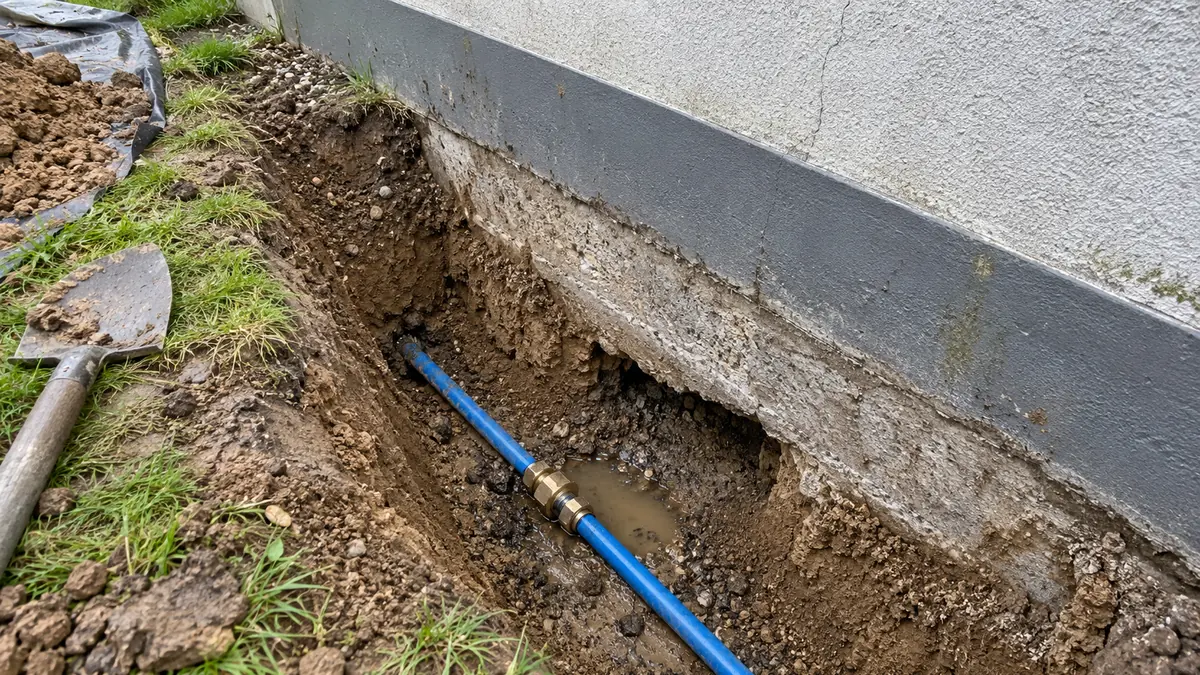
Une canalisation qui fuit sous la maison ou le long des fondations agit comme un petit cours d'eau souterrain. Elle détrempe l'argile, qui gonfle puis perd sa portance, ou elle entraîne les fines d'un sol sableux et creuse des vides sous la semelle. La fissure qui en résulte ne suit pas les saisons : elle s'ouvre tant que l'eau coule, été comme hiver, et cesse souvent de bouger quand la fuite est réparée.
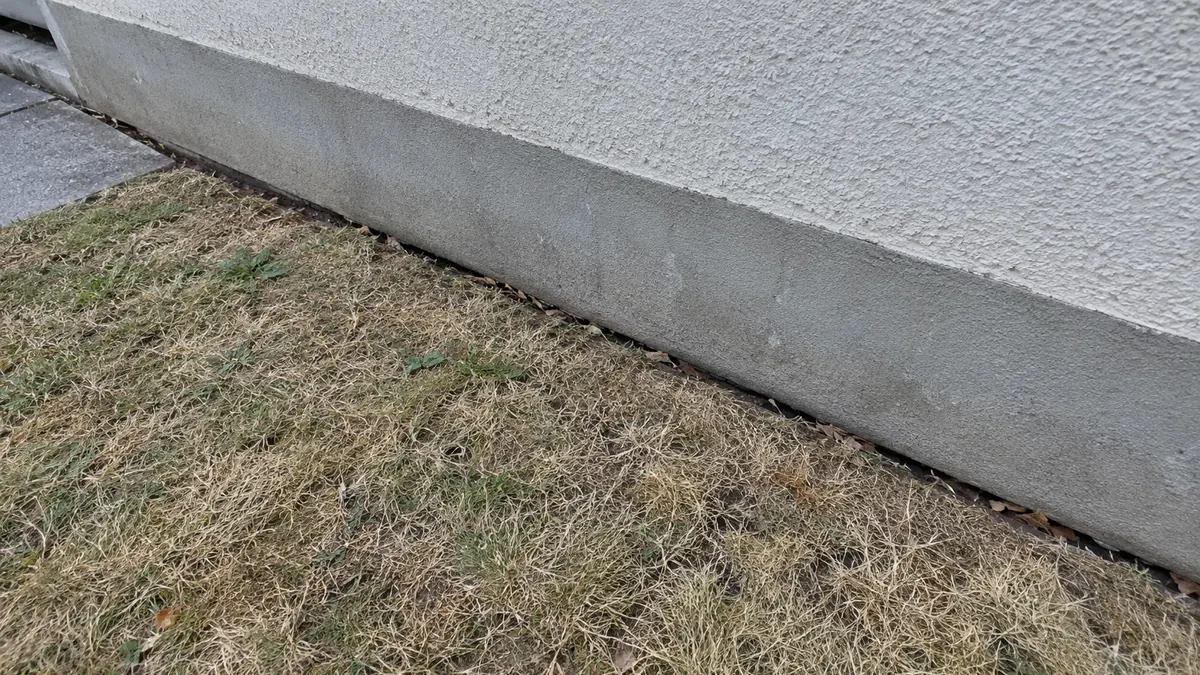
Sol qui sèche
Pelouse grillée et jour net entre la terre et le soubassement : l'argile s'est rétractée en séchant.
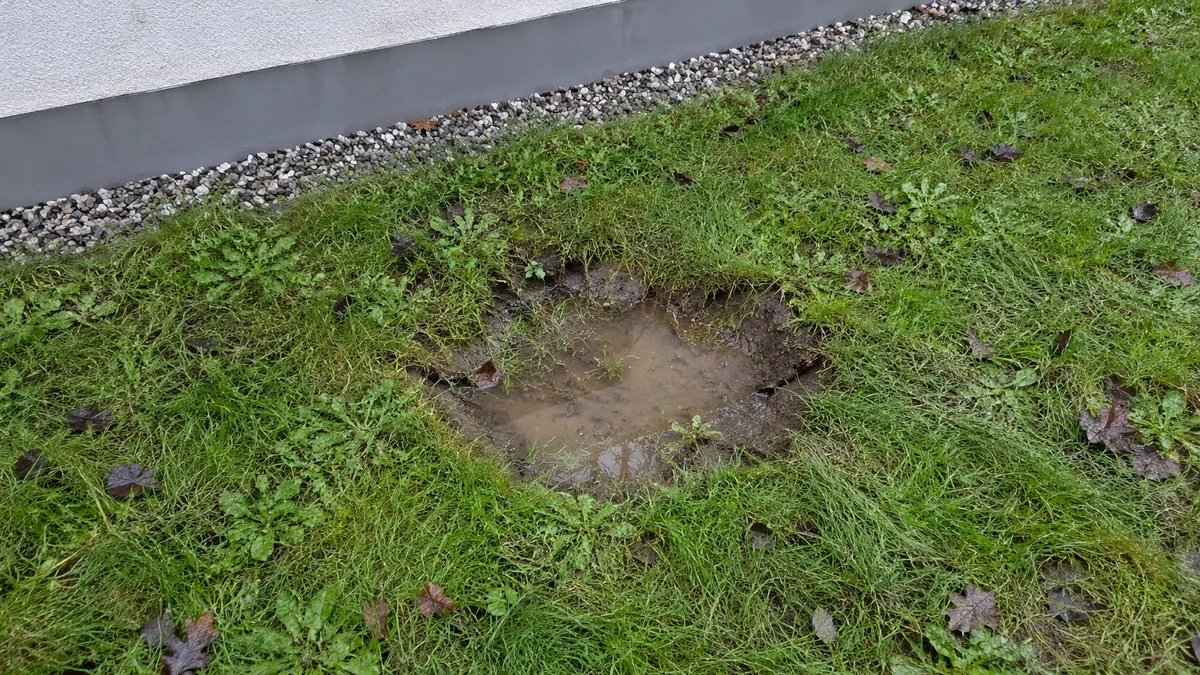
Sol qui se gorge d'eau
En saison humide, un creux localisé où l'eau stagne devant le mur : le sol se tasse là où la fuite circule.
Qui paie dépend de l'endroit de la fuite
- Avant le compteur. Le branchement jusqu'au compteur relève en général du service d'eau. Une fuite à cet endroit engage sa responsabilité, sauf faute de l'abonné prévue par le règlement de service, à demander à la mairie ou au distributeur.
- Après le compteur. C'est votre installation. La garantie dégât des eaux peut jouer pour les dommages au bâtiment, mais lisez ses exclusions : certaines visent les canalisations enterrées, d'autres les mouvements de terrain. La réparation du tuyau lui-même reste en principe à votre charge. Si l'assureur invoque un défaut d'entretien, voyez comment contester un refus pour fuite lente.
- Une installation récente. Si un plombier ou un terrassier a posé la canalisation, sa responsabilité est en jeu : le guide sur la fuite d'une canalisation mal posée détaille le partage entre l'entreprise et les assureurs.
- La canalisation d'un voisin. Il répond des dommages causés par les choses qu'il a sous sa garde, en vertu de l'article 1242 du Code civil, et son assureur de responsabilité civile prend le relais.
Le piège classique est le renvoi de balle : l'assureur parle de sécheresse non reconnue, le service d'eau d'une fuite après compteur, le voisin de fondations trop faibles. Rappelez que c'est à l'assureur de prouver qu'une exclusion s'applique, pas à vous de prouver qu'elle ne s'applique pas. Et faites constater la fuite avant toute réparation : rapport de recherche de fuite, relevés du compteur sur plusieurs jours, factures d'eau qui montrent le pic de consommation.
04 / 08
Un choc, une tempête, un chantier : la fissure a une date
Certaines fissures apparaissent d'un jour à l'autre. C'est un atout pour le dossier : un événement daté se prouve bien plus facilement qu'un lent mouvement de sol. La garantie dépend alors de l'événement.
- Un véhicule percute la façade ou le muret. Votre garantie choc de véhicule, ou l'assurance du conducteur. Voyez les recours quand une voiture percute la maison.
- Une tempête ou la chute d'un arbre. La garantie tempête, grêle et neige de votre contrat, à partir du seuil de vent qu'il prévoit. Si l'assureur refuse, un refus après tempête se conteste, relevés météo à l'appui.
- Des travaux chez le voisin. Terrassement, démolition, reprise de mur : le voisin répond des troubles qui excèdent les inconvénients normaux du voisinage, au sens de l'article 1253 du Code civil, même sans faute. Le guide sur les dommages causés par les travaux d'un voisin explique comment le mettre en cause.
- Un chantier public. Tramway, voirie, réseaux : le maître d'ouvrage public répond des dommages de travaux publics, selon une procédure différente. Voyez l'indemnisation des riverains d'un chantier public.
- Les racines d'un arbre. Un grand arbre assèche le sol argileux sous les fondations. S'il est chez le voisin, sa responsabilité peut être engagée : voyez les fissures causées par l'arbre du voisin.
Même quand un tiers est responsable, déclarez aussi le sinistre à votre propre assureur. Selon les garanties de votre contrat, il peut vous indemniser puis se retourner contre le responsable, ce qui vous évite d'attendre l'issue d'un litige entre assureurs. Et photographiez la maison avant le début de tout chantier voisin : c'est la preuve qui manque le plus souvent.
05 / 08
Maison de moins de dix ans : les constructeurs d'abord
Si la maison, ou l'extension qui se fissure, a été réceptionnée il y a moins de dix ans, regardez d'abord du côté des constructeurs. Les fissures qui compromettent la solidité de l'ouvrage relèvent de la garantie décennale, qui court dix ans à compter de la réception. Le premier interlocuteur est l'assureur dommages-ouvrage, qui doit vous faire connaître sa position sur la garantie dans les soixante jours de votre déclaration, en application de l'article L242-1 du Code des assurances, sans attendre qu'un responsable soit désigné.
Les causes typiques sont connues : fondations posées sans étude de sol, ou sans en respecter les conclusions, reprise en sous-œuvre qui n'a pas stabilisé la maison, ouverture d'un mur porteur mal soutenue. Dans chacun de ces cas, l'entreprise et son assureur sont en première ligne.
Une maison récente peut aussi subir une sécheresse reconnue. Les deux voies ne s'excluent pas : c'est à l'expertise de dire quelle cause a été déterminante. Déclarez aux deux assureurs plutôt que de choisir à leur place, et gardez en tête que la décennale s'éteint dix ans après la réception, où qu'en soient les discussions.
06 / 08
En appartement : votre mur ou celui de la copropriété ?
Dans un immeuble, une fissure dans la cage d'escalier, sur la façade ou dans un mur porteur touche presque toujours les parties communes. Ce n'est alors ni à vous ni à votre assureur de la déclarer, mais au syndic, pour le compte du syndicat des copropriétaires, qui répond des vices de construction et du défaut d'entretien des parties communes selon l'article 14 de la loi du 10 juillet 1965.
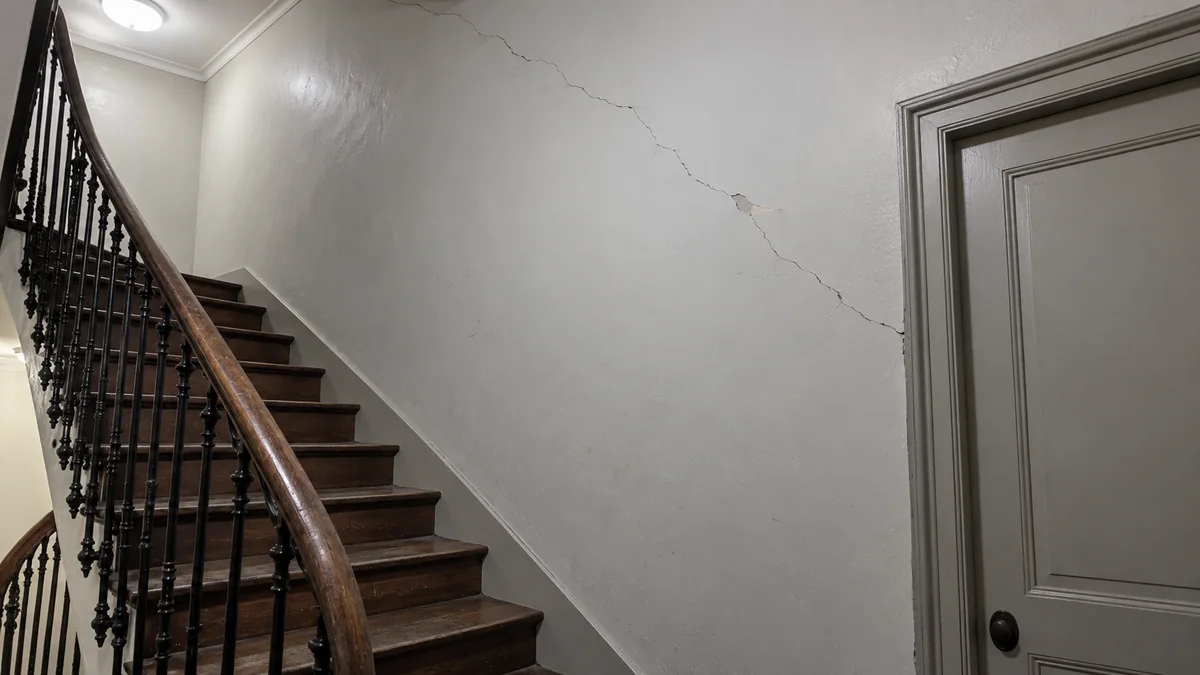
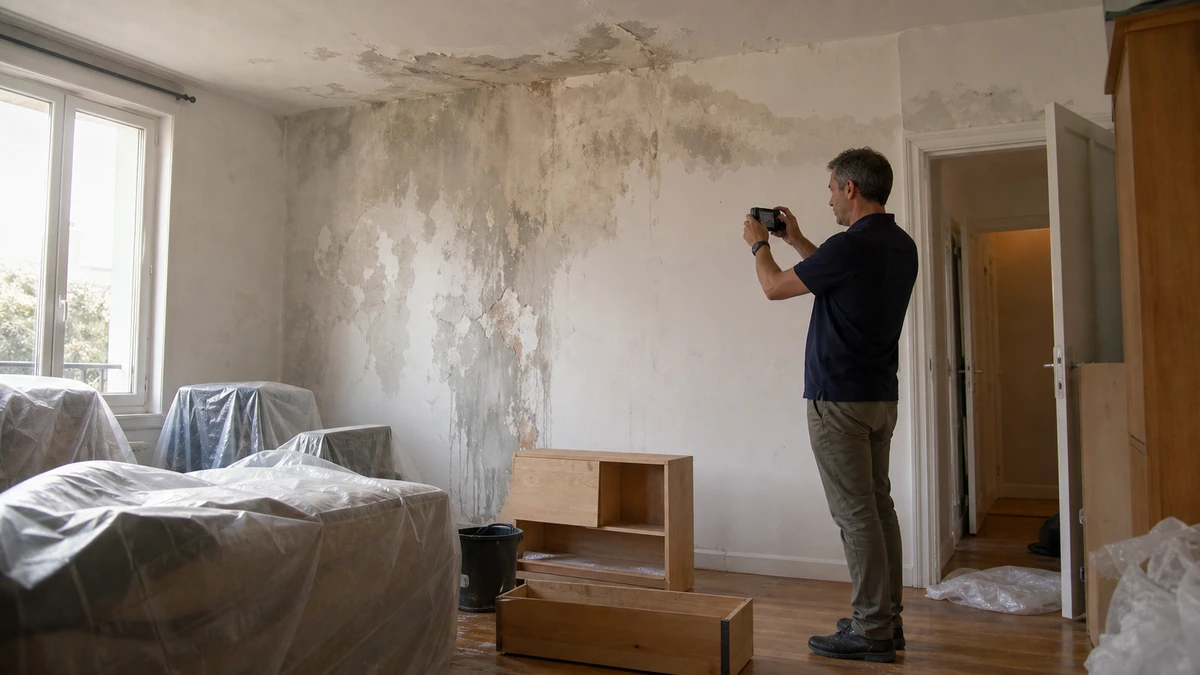
Votre multirisque reste utile pour ce qui vous appartient : peintures, papiers peints, parquet abîmés dans votre lot. Prévenez le syndic par écrit, photos à l'appui, et demandez l'inscription de la question à l'ordre du jour de la prochaine assemblée générale si rien ne bouge. Pour une fissure au plafond, le guide sur les fissures de plafond et qui les paie aide à situer la limite entre votre lot et les parties communes. Si le syndic ne réagit pas, voyez les recours contre un syndic qui n'agit pas.
07 / 08
Quand l'expert de l'assureur conclut au refus
La plupart des refus tiennent en une phrase du rapport d'expertise. Elle a l'air définitive, elle ne l'est pas. Voici les formules qui reviennent le plus souvent, et ce qu'on peut y répondre.
Cinq phrases de refus, et ce qu'on peut écrire en marge
Formulations reconstituées à partir de motifs courants, sans viser un assureur en particulier.
-
« Le lien de causalité déterminant avec l'épisode de sécheresse n'est pas établi. »
Demandez sur quelles investigations repose cette conclusion : sondage, étude de sol, examen des fondations. La loi exige une cause déterminante, pas une cause unique.
-
« Les désordres s'expliquent par un défaut de conception des fondations, trop superficielles. »
Ce n'est pas, à lui seul, un motif d'exclusion. Des fondations faibles n'empêchent pas la sécheresse d'être déterminante. Si la maison a moins de dix ans, c'est même la porte des constructeurs qui s'ouvre.
-
« Les fissures constatées sont d'ordre esthétique et n'affectent pas la solidité. »
Depuis 2024, la garantie couvre aussi les dommages de nature à évoluer défavorablement. Un relevé mensuel de la largeur des fissures est la meilleure réponse.
-
« Le sinistre résulte d'une fuite de canalisation enterrée et non d'une catastrophe naturelle. »
Vérifiez alors la garantie dégât des eaux du même contrat et ses exclusions, que l'assureur devra prouver. Si la fuite est avant le compteur, tournez-vous vers le service d'eau.
-
« Le dossier est classé sans suite. »
Ce n'est pas un jugement. Contestez par écrit, faites intervenir votre propre expert, saisissez le médiateur. Vous avez deux ans, cinq pour une sécheresse reconnue.
Les expertises des sinistres sécheresse sont aussi mieux encadrées depuis la réforme de 2023. Un décret du 3 décembre 2024 impose aux experts mandatés par les assureurs d'accomplir leur mission avec conscience, objectivité et impartialité, règle inscrite à l'article R125-8 du Code des assurances, et un arrêté du 24 janvier 2025 fixe la liste des documents que vous devez transmettre à l'expert. Fournissez-les tous et gardez une copie datée de chaque envoi : un dossier incomplet est le moyen le plus simple de laisser l'expert conclure sans vous.
Pourquoi la discussion porte-t-elle presque toujours sur la gravité des fissures ? Parce que le coût de la sécheresse est concentré sur une minorité de maisons très touchées.
Sécheresse : une minorité de dossiers concentre l'essentiel du coût
Part des sinistrés et part du coût des indemnisations, selon le montant des dommages.
Part des sinistrés
Part du coût
- Dommages de plus de 50 000 €
- Dommages de moins de 50 000 €
- Plus de 183 000 €, le coût moyen de construction d'une maison
1,4 % des sinistres dépassent 183 000 € et pèsent à eux seuls 11 % du coût. C'est sur la frontière entre fissure « esthétique » et fissure « structurelle » que se joue l'essentiel de la facture, et donc de la discussion.
Contester sans attendre
- Demandez le rapport complet, avec les photos, les mesures et les investigations réalisées. Une conclusion rendue sans sondage ni étude de sol se discute.
- Faites intervenir votre propre expert. Un expert d'assuré défend vos intérêts face à celui de la compagnie et peut organiser une contre-expertise. Ses honoraires sont parfois couverts par votre protection juridique.
- Contestez par lettre recommandée avec accusé de réception, en citant les points du rapport que vous discutez. Si ce courrier porte sur le règlement de l'indemnité, il interrompt aussi la prescription.
- Saisissez le médiateur de l'assurance si votre réclamation écrite n'aboutit pas. La démarche est gratuite : voyez comment saisir le médiateur.
- Ne signez pas trop vite. Une quittance « pour solde de tout compte » peut fermer la porte aux réclamations suivantes : lisez ce qu'il advient des fissures qui reviennent après un accord signé. Et si l'assureur traîne, les délais qu'il doit respecter lui sont opposables.
08 / 08
Les délais, du plus court au plus long
Un dossier de fissures se perd plus souvent sur un délai que sur le fond. Le premier se compte en jours, le dernier en années, et certains ne dépendent même pas de vous. Le jour où vous découvrez les fissures, ouvrez un dossier et faites la déclaration de sinistre sans attendre l'expertise.
Les délais qui comptent, sur une échelle logarithmique
Chaque barre suit le logarithme de la durée, d'un jour à dix ans : sur une échelle ordinaire, les premiers jours seraient invisibles.
- 5 jours ouvrés
- Pour déclarer un sinistre ordinaire, dégât des eaux, choc ou tempête, selon l'article L113-2 du Code des assurances, sauf délai plus long prévu au contrat.
- 30 jours
- Pour déclarer un sinistre sécheresse, à compter de la publication de l'arrêté de catastrophe naturelle au Journal officiel.
- 60 jours
- Pour l'assureur dommages-ouvrage, qui doit prendre position sur la garantie après votre déclaration.
- 24 mois
- Pour la mairie, qui doit déposer la demande de reconnaissance après l'épisode de sécheresse. Signalez-lui vos fissures tôt.
- 2 ans
- Pour agir contre votre assureur, à compter du sinistre ou du jour où vous l'avez connu, selon l'article L114-1 du Code des assurances. Un recommandé avec accusé de réception ou la désignation d'un expert interrompt ce délai.
- 5 ans
- Même délai, porté à cinq ans pour un sinistre sécheresse reconnu, à compter de la publication de l'arrêté, ou de la découverte des dommages si elle est postérieure.
- 5 ans
- Pour agir contre un tiers responsable, voisin ou entreprise, à compter du jour où vous avez connu les faits, selon l'article 2224 du Code civil.
- 10 ans
- Pour mettre en jeu la garantie décennale, à compter de la réception des travaux, selon l'article 1792-4-1 du Code civil.
- Délai pour agir, à votre charge
- Délai qui s'impose à un autre : assureur, mairie
Le délai le plus dangereux n'est pas le plus court. C'est la prescription de deux ans, parce qu'elle court pendant que vous échangez des courriers avec l'assureur. Notez la date de chaque recommandé et de chaque désignation d'expert : ce sont elles qui la font repartir.